央行9月17日理監事會議宣布鬆綁房市信用管制,自然人第2戶房貸成數由6成提高至7成,並取消購地貸款一定期間內動工限制,房市終於迎來近兩年來較明顯的政策調整。不過,高價住宅、法人購屋及第3戶以上貸款等管制仍未鬆動,加上銀行授信態度、區域供需與房價基期差異,市場能否全面回溫仍有變數。
央行此次調整,自9月18日起生效,第2戶購屋貸款最高成數由6成提高至7成,主要是協助自然人第2戶供家人或自己購屋自住的需求;同時刪除購地貸款須切結一定期間內動工興建的規定,改由銀行依授信實務及個案條件訂定動工時程。至於法人購屋、高價住宅、第3戶以上購屋及餘屋貸款等條件則維持不變。
第二戶成數放寬 自住換屋迎政策活水
鄉林集團董事長賴正鎰表示,這次央行的調整幅度較前次明顯擴大,代表房市經過近兩年的信用管制後,市場資金集中度與投機需求已有明顯降溫,對房市穩健回歸正常秩序具有正面意義,業界希望在第四季時,央行能把貸款水龍頭再開更大些,讓高價住宅貸款金額門檻也能滾動修正。
賴正鎰指出,第二戶房貸由6成提高至7成,對真正有換屋、改善居住需求的民眾而言,是重要的資金彈性增加;尤其目前房市交易主力已逐漸回歸首購、換屋等自住需求,適度提高貸款成數,可降低民眾換屋時「先買後賣」所面臨的資金壓力,也有助於住宅市場交易恢復合理流動。
他認為,這次另一項重要調整,是取消購地貸款必須在一定期間內動工的統一性要求,回歸銀行依個案評估。建築開發從土地取得、規劃設計、都市計畫、建照申請到施工,往往受到基地規模、法規審查及市場條件影響,不宜用單一時間表一體適用。改由銀行依建案條件與開發進度進行授信管理,將更符合實際產業運作,也能避免建商為趕期限而被迫調整開發節奏。
中華民國不動產建築開發公會全國聯合會理事長陳勝宏指出,此次修正刪除「購地貸款應切結於一定期間內動工興建」之規定,對不動產開發業別尤具意義。110年12月相關規範實施以來,土地開發產權整合、都市計畫相關審議與建照請領,實際動工往往涉及冗長且不確定之行政與整合程序,尤以都市更新、危老重建及大面積土地整合為然;一律以固定動工期限加以切結,與開發實務未盡相符。
科達建築賴建程董事長分析,房市也冷凍許久,除了政策限制,還有銀行資金、貸款條件與買方購屋信心不足,故今年市場一直期待能鬆綁,央行這波放寬方向,至少能解除或放寬第二戶房貸限制,讓上限從6成放寬至7成,先緩解剛需、換屋族的壓力,讓自住客因結婚生子、工作等因素,不會被政策卡住貸款。
賴建程指出,「剛性買盤一直都在,每年約有25萬買賣移轉量與10萬戶的預售交易量,這些需求不會因為政策壓抑就消失。」他說,市場早就回歸自住,我們建案多是自住、換屋客群,因此,也是判斷央行階段放寬,每年按照規劃腳步推案,也適時調整產品以符合市場,也看好這波放寬,對於觀望乾涸的房市也有活水激勵效應,預估今年第4季看屋、買氣能稍回溫。
豪宅線未鬆綁 高單價小坪數成市場難題
不過,高價住宅貸款門檻此次並未調整。央行說明,高價住宅認定門檻主要是反映信用管制強弱的規範標準,並非隨住宅價格變動而調整;若隨房價上漲同步調高門檻,反而可能弱化信用管制效果,因此現階段沒有調整必要。
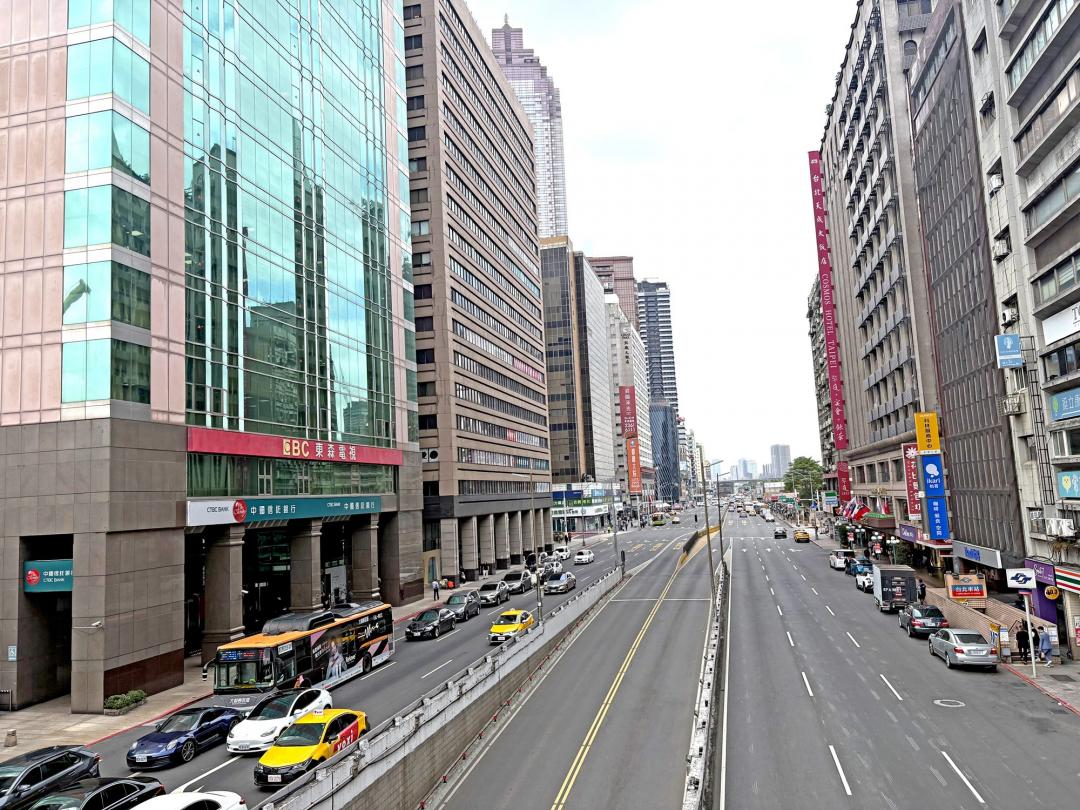 高價住宅管制未鬆綁,市場出現高單價、小坪數的產品趨勢。
591房屋交易網主任畢務潔則從產品結構觀察,受到豪宅線限制影響,建商近年也出現縮小產品坪數的趨勢,透過降低總價避免住宅踩進豪宅門檻,因此市場逐漸形成「單價高、坪數小、總價壓線」的產品型態。
畢務潔指出,這種現象也讓換屋族面臨兩難,一方面,若選擇核心區域、坪數較大的住宅,容易因總價超過豪宅線而必須準備大筆自備款;另一方面,若選擇縮小坪數以壓低總價,又可能犧牲實際居住空間。他認為,這也凸顯現行豪宅定義面臨重新檢視的問題,若未來政策能同步檢視豪宅門檻,將有機會降低換屋族因「總價踩線」所面臨的資金壓力,也有助於改善高總價住宅市場的交易流動性。
高成長低利率並存 房市回溫仍看區域分化
在利率維持不變之下,寶麟廣告副總經理管清智則把觀察拉回整體資金環境,他指出,今年經濟成長率上修至11.48%,明年也上修至5.82%,對照前兩年的5.27%、8.76%,等於連續4年維持高基期、高成長,這種組合近幾年相當少見,國外主要經濟體多以升息因應高通膨,照理說,國內外金融環境早就給了台灣央行升息的條件。
管清智表示,這次真正值得注意的,不只是高成長,而是「高成長+低通膨+低利率」同時出現,他認為全球主要經濟體多半面臨成長與通膨、利率之間的取捨,但台灣目前的經濟表現與利率環境形成特殊組合,「錢便宜、企業賺、家庭賺,這些錢不會憑空消失,只會找出口。」
漢皇集團副董事長孫鼎翔則從建商推案角度觀察,此次央行調整對自住、換屋族較有幫助,隨著雙北市場供給增加,集團明年也將迎來推案高峰,投資客已經消失好幾年,集團也不需要依靠投資客,央行此次調整對真正有購屋需求的民眾具有幫助,尤其是自住及換屋族,他指出,雙和地區目前推案量並不多,並非沒有購屋需求,而是過去受到貸款條件限制,投資及投機需求受到抑制。